
 Türkçe
 English
Jahresabschluss Schritt für Schritt: Was passiert zum Jahresende in der Buchhaltung?
Wie werden die Bücher zum Jahresende abgeschlossen? Von Inventur und Abstimmung über Abschlussbuchungen und Kostenverrechnung bis zu Abschluss- und Eröffnungsbuchung: der Periodenabschluss der Reihe nach, mit einem durchgehenden Beispiel.
Was ist der Periodenabschluss?
Die Rechnungen, Zahlungen und Zahlungseingänge des Jahres werden zu Buchungen. Um die Bücher am letzten Tag des Jahres abzuschließen, reichen diese Buchungen aber nicht aus. Der Bestand muss gezählt, Abschreibungen gebucht, Fremdwährungskonten bewertet, Erträge und Aufwendungen abgeschlossen und der Periodengewinn ermittelt werden; zum Schluss werden die Bücher geschlossen und das neue Jahr eröffnet.
All diese Arbeiten heißen Periodenabschluss. In der Türkei entspricht das Geschäftsjahr bei den meisten Unternehmen dem Kalenderjahr, deshalb spricht man auch vom Jahresabschluss. Die Kontonummern in diesem Artikel folgen dem türkischen Einheitskontenrahmen.
Beim Abschluss kommt es auf die Reihenfolge an. Jeder Schritt nutzt das Ergebnis des vorherigen: Ohne Abschlussbuchungen lässt sich der Gewinn nicht richtig ermitteln, ohne Gewinn keine Steuerrückstellung bilden, und nach der Abschlussbuchung wird für das Jahr nichts mehr gebucht. Wir gehen die Schritte in dieser Reihenfolge durch:
| Schritt | Was passiert? | Beispielkonten |
|---|---|---|
| 1. Vorbereitung und Abstimmung | Buchungen werden vervollständigt, Kasse, Bank sowie Kunden- und Lieferantenkonten geprüft. | 100, 102, 120, 320 |
| 2. Inventur und Bewertung | Der Bestand wird gezählt; Abschreibungen, Kursdifferenzen und Rückstellungen werden gebucht. | 153, 257, 646, 656 |
| 3. Kostenverrechnung | Aufwendungen der Klasse 7 werden in die Gewinn- und Verlustrechnung übertragen. | 770, 771, 632 |
| 4. Erfolgskonten abschließen | Ertrags- und Aufwandskonten werden auf den Periodengewinn abgeschlossen. | 600, 621, 632, 690 |
| 5. Steuer und Jahresüberschuss | Die Steuerrückstellung wird gebildet, der Jahresüberschuss in die Bilanz übertragen. | 691, 370, 692, 590 |
| 6. Saldenliste und Abschluss | Endgültige Summen- und Saldenliste, Bilanz und Gewinn- und Verlustrechnung werden erstellt. | Alle Konten |
| 7. Abschlussbuchung | Die Bestandskonten werden durch Gegenbuchung auf null gestellt. | Klassen 1–5 |
| 8. Eröffnungsbuchung | Das neue Jahr beginnt mit denselben Salden. | Klassen 1–5 |
Wir nutzen durchgehend dasselbe Beispiel: ein Handelsunternehmen mit 1.000.000 TRY Umsatz im Jahr.
Schritt 1: Buchungen vervollständigen und abstimmen
Ein sauberer Abschluss setzt vollständige Buchungen voraus. Gehen Sie zuerst die Prüfpunkte einzeln durch:
- Keine fehlenden Buchungen. Alle Einkaufs- und Verkaufsrechnungen, Ausgaben sowie Bank- und Kassenbewegungen des Jahres müssen erfasst und gebucht sein.
- Kasse zählen. Der Saldo des Kontos 100 Kasse muss dem Bargeld in der Kasse entsprechen. Das Kassenkonto kann keinen Habensaldo haben; hat es einen, ist eine Buchung falsch.
- Banken abgleichen. Vergleichen Sie den Saldo jedes Bankkontos im Konto 102 Banken mit dem Kontoauszug zum Jahresende.
- Mit Kunden und Lieferanten abstimmen. Stimmen Sie die Salden zum Jahresende mit Ihren Kunden und Lieferanten ab. Differenzen entstehen meist durch eine nicht gebuchte Rechnung oder Zahlung.
- Umsatzsteuer abschließen. In der Umsatzsteuerbuchung für Dezember wird 391 Berechnete Umsatzsteuer mit 191 Abziehbarer Vorsteuer verrechnet. Eine Zahllast geht auf 360 Zu zahlende Steuern und Abgaben, ein Überhang auf 190 Vorgetragene Vorsteuer.
- Umgekehrte Salden prüfen. Ein Lieferantenkonto mit Sollsaldo oder ein Kundenkonto mit Habensaldo deutet meist auf eine Buchung auf das falsche Konto hin. Solche Fälle sehen Sie leicht in der Summen- und Saldenliste.
Schritt 2: Inventur und Abschlussbuchungen
In diesem Schritt werden Vermögen und Schulden auf ihren tatsächlichen Wert zum Jahresende gebracht. Welche Buchungen nötig sind, ist von Unternehmen zu Unternehmen verschieden. Am häufigsten sind:
- Inventur und Wareneinsatz. Zählen und bewerten Sie Ihren Bestand. Bei der periodischen Inventur wird der Wareneinsatz zum Periodenende ermittelt: Anfangsbestand + Zugänge der Periode – Endbestand. In unserem Beispiel 150.000 + 750.000 – 200.000 = 700.000 TRY. Buchung: 621 Wareneinsatz an 153 Handelswaren, 700.000 TRY. Unternehmen, die den Wareneinsatz bei jedem Verkauf buchen, korrigieren nur Inventurdifferenzen.
- Abschreibungen. Die jährliche Abschreibung des Anlagevermögens wird gebucht. Der Aufwand geht je nach Einsatz des Vermögenswerts auf ein Aufwandskonto der Klasse 7 (etwa 770 Allgemeine Verwaltungskosten für ein Fahrzeug der Verwaltung), die Gegenbuchung auf 257 Kumulierte Abschreibungen.
- Währungsbewertung. Kasse, Bankguthaben, Forderungen und Schulden in Fremdwährung werden mit dem Bewertungskurs zum Jahresende bewertet, den die Steuerverwaltung jedes Jahr bekannt gibt. Ein Kursanstieg wird bei Forderungen auf 646 Kursgewinne, bei Schulden auf 656 Kursverluste gebucht.
- Zweifelhafte Forderungen. Ungesicherte Forderungen im Klage- oder Vollstreckungsverfahren werden auf 128 Zweifelhafte Forderungen umgebucht. Dafür wird eine Rückstellung gebildet: 654 Aufwand für Rückstellungen an 129 Wertberichtigung auf zweifelhafte Forderungen.
- Abzinsung. Wechselforderungen und -verbindlichkeiten können um die Zinsen bis zur Fälligkeit auf ihren Barwert gebracht werden. Steuerlich ist das freiwillig; wer Wechselforderungen abzinst, muss aber auch Wechselverbindlichkeiten abzinsen.
- Periodenabgrenzung. Im Voraus bezahlte Aufwendungen für das nächste Jahr gehen auf 180 Aktive Rechnungsabgrenzung. Aufwendungen dieses Jahres, deren Rechnung noch fehlt, werden über 381 Aufwandsabgrenzungen in diesem Jahr gebucht.
Besondere gesetzliche Vorgaben für das jeweilige Jahr, etwa die Inflationsbereinigung, werden ebenfalls in diesem Schritt umgesetzt. Klären Sie mit Ihrem Steuerberater, welche für Sie gelten.
Schritt 3: Kostenkonten verrechnen
Unternehmen, die ihre Aufwendungen in den Konten der Klasse 7 erfassen, übertragen die im Jahr aufgelaufenen Kosten zum Periodenende in die Gewinn- und Verlustrechnung. Bei Variante 7/A hat jedes Aufwandskonto ein Verrechnungskonto. So wird 770 Allgemeine Verwaltungskosten über 771 Verrechnungskonto Allgemeine Verwaltungskosten abgeschlossen und der Betrag auf 632 Allgemeine Verwaltungskosten übertragen.
In unserem Beispiel seien im Jahr 100.000 TRY auf Konto 770 aufgelaufen:
| Buchung | Konto | Soll | Haben |
|---|---|---|---|
| Verrechnung | 771 Verrechnungskonto Allgemeine Verwaltungskosten | 100.000 | |
| Verrechnung | 770 Allgemeine Verwaltungskosten | 100.000 | |
| Übertrag in die GuV | 632 Allgemeine Verwaltungskosten | 100.000 | |
| Übertrag in die GuV | 771 Verrechnungskonto Allgemeine Verwaltungskosten | 100.000 |
In Fertigungsbetrieben werden Materialeinzelkosten, Fertigungslöhne und Fertigungsgemeinkosten (710, 720, 730) zuerst über ihre eigenen Verrechnungskonten auf 151 Unfertige Erzeugnisse übertragen, gehen also in die Herstellungskosten ein. Bei Variante 7/B werden die Aufwendungen nach Arten auf den Konten 790–797 gesammelt und über 798 Verrechnungskonto Aufwandsarten in die Gewinn- und Verlustrechnung übertragen.
Am Ende dieses Schritts dürfen in Klasse 7 keine Salden mehr stehen.
Schritt 4: Erfolgskonten auf 690 abschließen
Ertragskonten haben Habensalden und werden im Soll abgeschlossen. Aufwands- und Kostenkonten haben Sollsalden und werden im Haben abgeschlossen. Gegenkonto ist jeweils 690 Periodenergebnis.
In unserem Beispiel hat 600 Inlandsumsätze einen Habensaldo von 1.000.000 TRY, 621 Wareneinsatz einen Sollsaldo von 700.000 TRY und 632 Allgemeine Verwaltungskosten einen Sollsaldo von 100.000 TRY:
| Buchung | Konto | Soll | Haben |
|---|---|---|---|
| Abschluss der Erträge | 600 Inlandsumsätze | 1.000.000 | |
| Abschluss der Erträge | 690 Periodenergebnis | 1.000.000 | |
| Abschluss der Aufwendungen | 690 Periodenergebnis | 800.000 | |
| Abschluss der Aufwendungen | 621 Wareneinsatz | 700.000 | |
| Abschluss der Aufwendungen | 632 Allgemeine Verwaltungskosten | 100.000 |
Danach hat Konto 690 einen Habensaldo von 200.000 TRY. Das ist der Gewinn vor Steuern der Periode. Hätte 690 einen Sollsaldo, hätte die Periode mit Verlust geschlossen.
Schritt 5: Steuerrückstellung bilden, Jahresüberschuss ermitteln
Die Körperschaftsteuer wird nicht auf den handelsrechtlichen, sondern auf den steuerlichen Gewinn berechnet: handelsrechtlicher Gewinn zuzüglich nicht abziehbarer Aufwendungen, abzüglich Befreiungen und Abzüge. Die Steuerrückstellung in unserem Beispiel betrage 50.000 TRY:
| Buchung | Konto | Soll | Haben |
|---|---|---|---|
| Steuerrückstellung | 691 Rückstellung für Steuern und sonstige gesetzliche Abgaben auf den Gewinn | 50.000 | |
| Steuerrückstellung | 370 Rückstellung für Steuern und sonstige gesetzliche Abgaben auf den Gewinn | 50.000 | |
| Übertrag des Gewinns | 690 Periodenergebnis | 200.000 | |
| Übertrag des Gewinns | 692 Periodenergebnis nach Steuern | 200.000 | |
| Übertrag der Steuerrückstellung | 692 Periodenergebnis nach Steuern | 50.000 | |
| Übertrag der Steuerrückstellung | 691 Rückstellung für Steuern und sonstige gesetzliche Abgaben auf den Gewinn | 50.000 | |
| Übertrag des Jahresüberschusses in die Bilanz | 692 Periodenergebnis nach Steuern | 150.000 | |
| Übertrag des Jahresüberschusses in die Bilanz | 590 Jahresüberschuss | 150.000 |
Der Jahresüberschuss beträgt damit 150.000 TRY und steht in der Bilanz auf 590 Jahresüberschuss. In einem Verlustjahr geht der Jahresfehlbetrag auf 591 Jahresfehlbetrag.
Die im Jahr gezahlten Steuervorauszahlungen stehen auf 193 Vorausbezahlte Steuern und Abgaben. Zum Periodenende werden sie auf 371 Vorausbezahlte Steuern und sonstige Abgaben auf den Gewinn übertragen und mit der Rückstellung auf 370 verrechnet.
Schritt 6: Endgültige Saldenliste und Abschluss erstellen
Erstellen Sie vor der Abschlussbuchung eine letzte Saldenliste. In dieser endgültigen Summen- und Saldenliste:
- müssen Soll- und Habensummen gleich sein,
- dürfen in den Klassen 6 und 7 keine Salden mehr stehen; alle müssen über 690 und 692 abgeschlossen sein,
- müssen Kasse, Bank sowie Kunden- und Lieferantensalden zu Zählung und Abstimmung aus Schritt 1 passen.
Die Bilanz wird aus den Salden der Klassen 1–5 zum Jahresende erstellt. Die Gewinn- und Verlustrechnung ergibt sich aus den Beträgen der Klasse 6 vor den Abschlussbuchungen. Die jährliche Einkommen- oder Körperschaftsteuererklärung beruht auf diesen Abschlüssen.
Schritt 7: Die Abschlussbuchung erstellen
Die Abschlussbuchung ist die letzte Buchung des Jahres. Die Salden der Bestandskonten werden durch Gegenbuchung auf null gestellt: Konten mit Sollsaldo werden im Haben, Konten mit Habensaldo im Soll gebucht. Auch Korrekturkonten wie 257 Kumulierte Abschreibungen werden mit der Umkehr ihres Saldos abgeschlossen. Nach der Abschlussbuchung wird für das Jahr nichts mehr gebucht.
Die Salden unseres Beispielunternehmens zum Jahresende und ihre Buchungen in Abschluss- und Eröffnungsbuchung:
| Konto | Saldo zum Jahresende | Abschlussbuchung (31. Dezember) | Eröffnungsbuchung (1. Januar) |
|---|---|---|---|
| 100 Kasse | 20.000 Soll | 20.000 Haben | 20.000 Soll |
| 102 Banken | 330.000 Soll | 330.000 Haben | 330.000 Soll |
| 120 Forderungen aus Lieferungen (Kunden) | 250.000 Soll | 250.000 Haben | 250.000 Soll |
| 153 Handelswaren | 200.000 Soll | 200.000 Haben | 200.000 Soll |
| 320 Verbindlichkeiten aus Lieferungen (Lieferanten) | 300.000 Haben | 300.000 Soll | 300.000 Haben |
| 370 Rückstellung für Steuern und sonstige gesetzliche Abgaben auf den Gewinn | 50.000 Haben | 50.000 Soll | 50.000 Haben |
| 500 Gezeichnetes Kapital | 300.000 Haben | 300.000 Soll | 300.000 Haben |
| 590 Jahresüberschuss | 150.000 Haben | 150.000 Soll | 150.000 Haben |
In beiden Buchungen betragen Soll- und Habensumme 800.000 TRY. Die 200.000 TRY auf 153 Handelswaren sind der Endbestand, den wir in Schritt 2 gezählt haben.
Schritt 8: Das neue Jahr mit der Eröffnungsbuchung beginnen
Die Eröffnungsbuchung ist die erste Buchung des neuen Jahres und genau die Umkehr der Abschlussbuchung. Die Bestandskonten werden mit den Schlusssalden des Vorjahres eröffnet. Die Konten der Klassen 6 und 7 beginnen das neue Jahr bei null.
Der Gewinn des Vorjahres steht im neuen Jahr auf Konto 590. Nach dem Gewinnverwendungsbeschluss wird er den Rücklagen zugeführt, an die Gesellschafter ausgeschüttet oder auf 570 Gewinnvortrag übertragen.
Häufige Fehler
- Die Reihenfolge nicht einhalten. Wird eine Abschlussbuchung wie Abschreibung oder Kursdifferenz erst nach dem Abschluss der Erfolgskonten gebucht, ist der Gewinn zu niedrig oder zu hoch, und die Abschlussbuchungen müssen neu erstellt werden.
- Salden in Klasse 7 stehen lassen. Nicht verrechnete Aufwendungen gelangen nicht in die Gewinn- und Verlustrechnung und werden beim Abschluss ins neue Jahr übernommen.
- Wareneinsatz ohne Inventur berechnen. Der Wareneinsatz hängt vom Endbestand ab. Ein geschätzter Bestand macht auch den Gewinn zur Schätzung.
- Kassen- und Kontendifferenzen aufschieben. Eine Differenz, die erst nach dem Abschluss auffällt, macht die Rücknahme des Abschlusses nötig.
- Nach dem Abschluss noch für das Jahr buchen. Eine Buchung nach der Abschlussbuchung bringt Bilanz und Eröffnungsbuchung durcheinander.
Der Periodenabschluss in Noyax
In der Finanzbuchhaltung von Noyax müssen Sie Verrechnungs-, Erfolgsabschluss-, Abschluss- und Eröffnungsbuchungen nicht von Hand schreiben. Die Seite Buchhaltung › Periodenabschluss zeigt die vier Schritte der Reihe nach: Kostenverrechnung, Erfolgskontenabschluss, Abschlussbeleg und Eröffnungsbeleg. Neben jedem Schritt steht sein Status: Wartet mit der Zahl der verbleibenden Konten und dem Betrag, Erledigt oder Erstellt mit der Belegnummer.
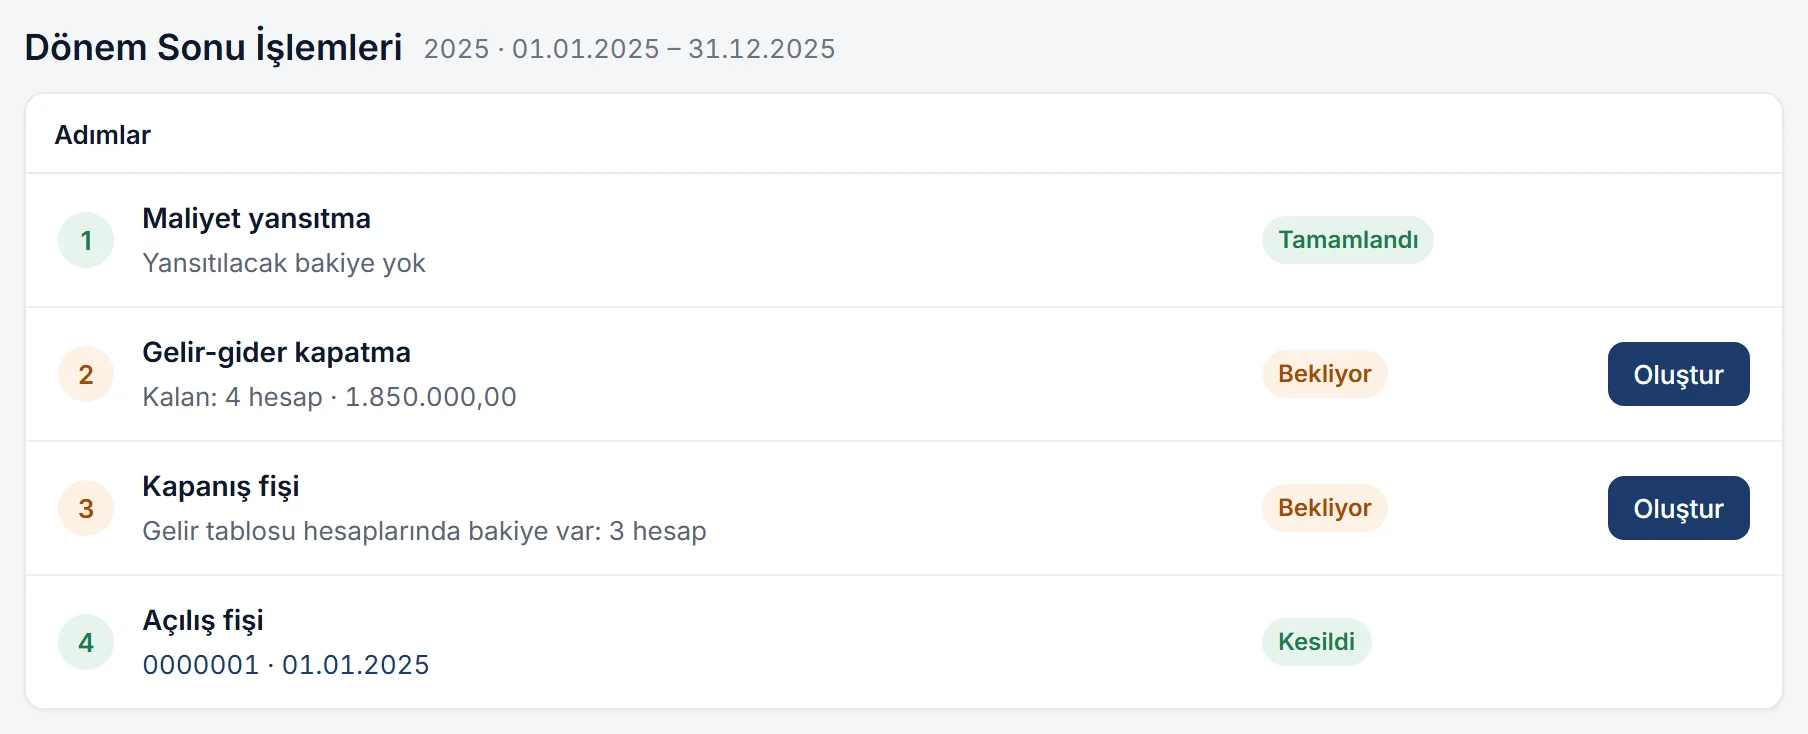
- Verrechnungen sind vordefiniert. Welches Konto wohin abgeschlossen wird, legen Sie auf den Seiten Kostenverrechnung und Erfolgsverrechnung unter Stammdaten › Buchhaltung fest. Mit dem Standardkontenrahmen sind die Verrechnungen nach 7/A und 7/B, der Abschluss der Klasse 6 auf 690 und von 690 und 691 auf 692 bereits eingerichtet; Sie können sie beliebig ändern.
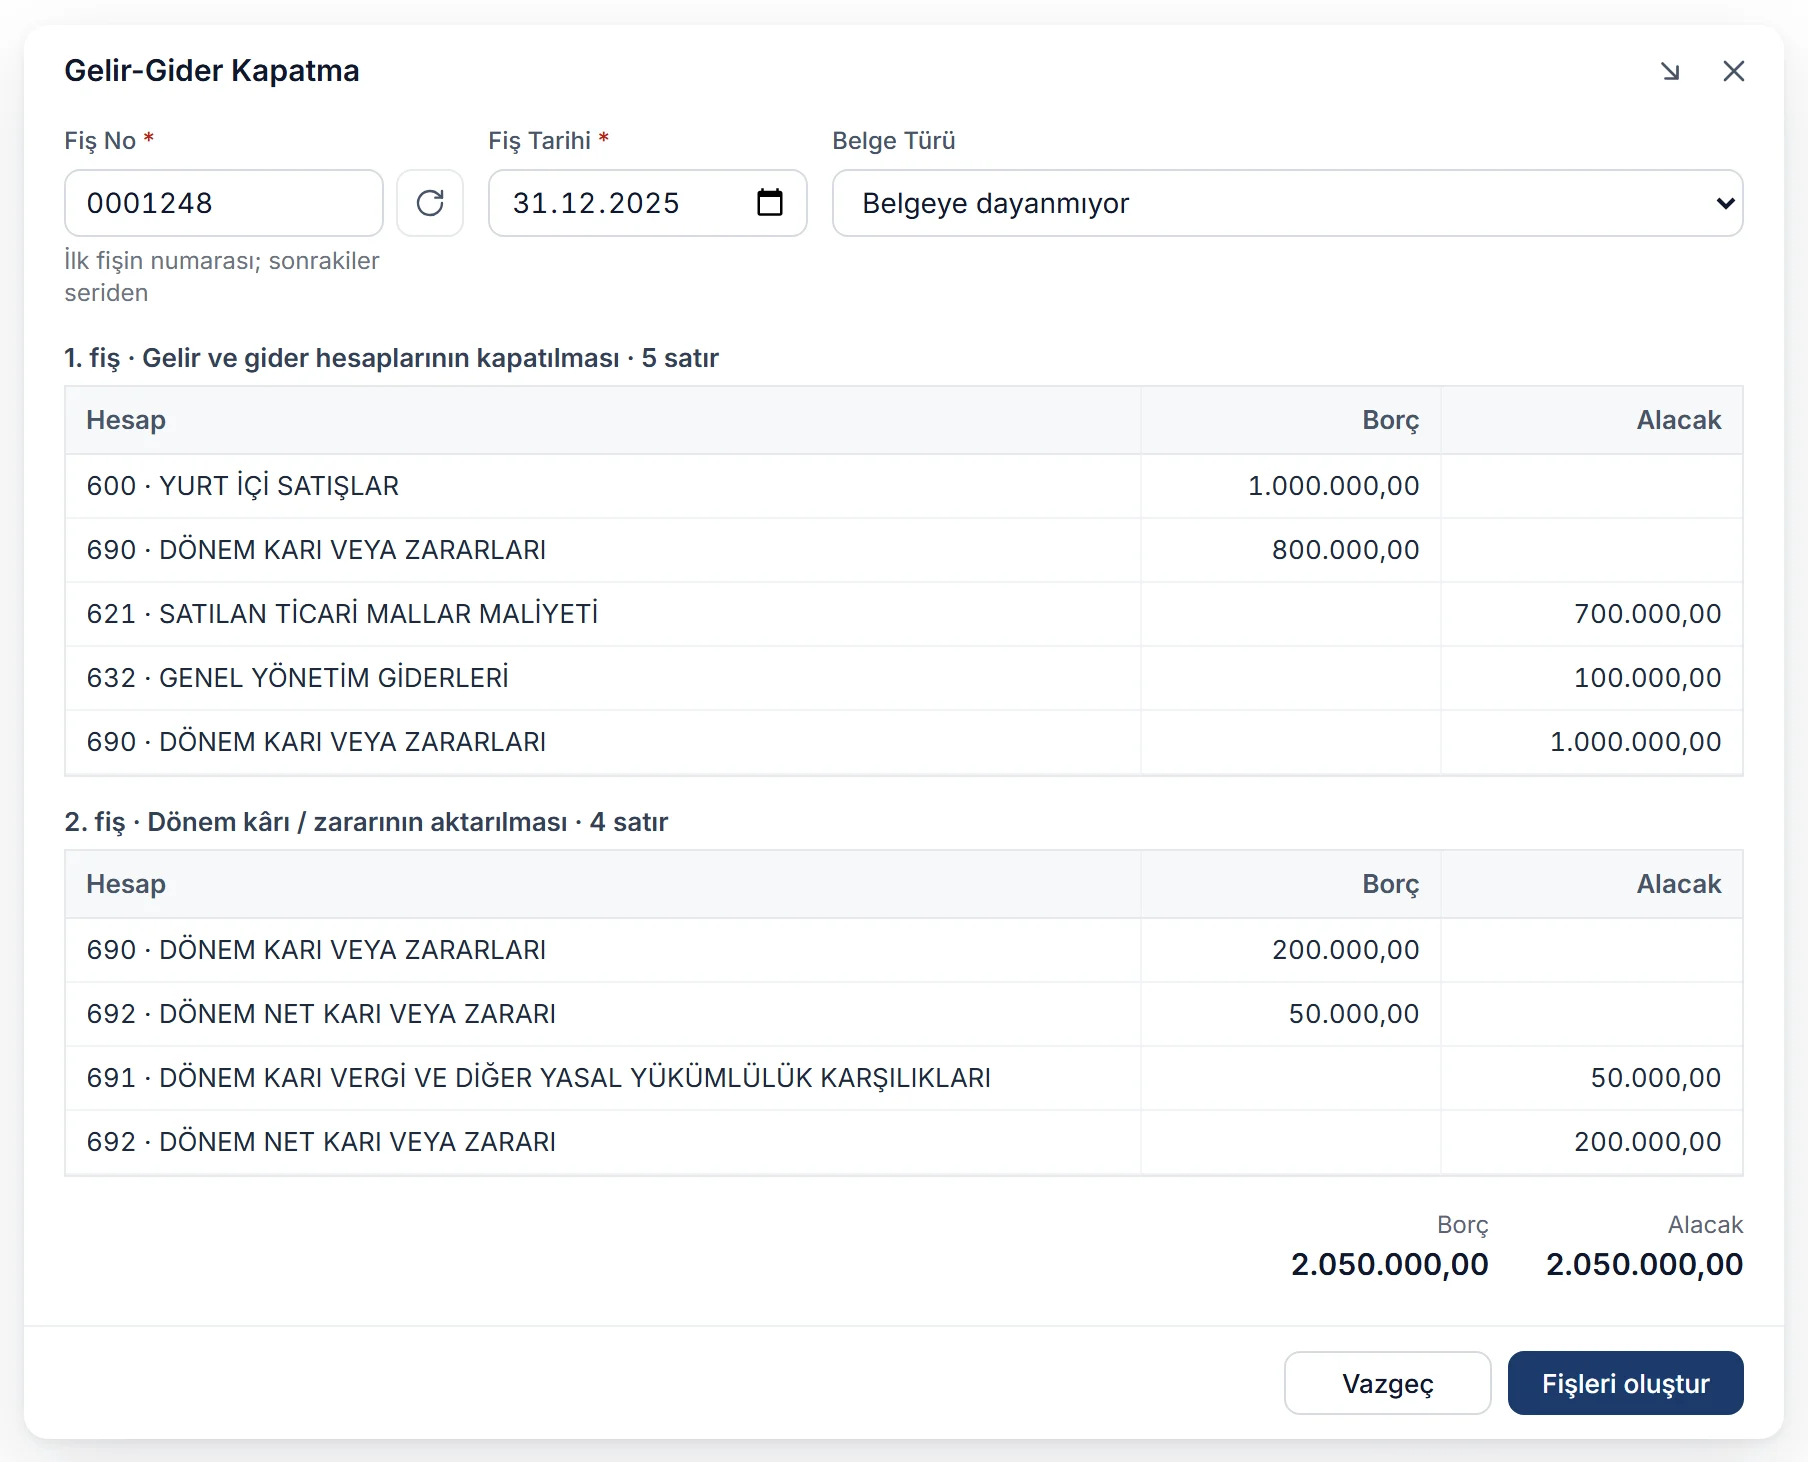
- Sie sehen alles vorher. Anlegen öffnet zuerst eine Vorschau: Die entstehenden Belege werden mit Konto, Soll und Haben aufgelistet, als Belegdatum wird das Periodenende vorgeschlagen. Ohne Ihre Bestätigung wird nichts gebucht.
- Steuerrückstellung. Buchen Sie 691 und 370 vor dem Erfolgskontenabschluss, wird 691 im selben Vorgang auf 692 übertragen. Buchen Sie sie danach, steht der Schritt wieder auf Wartet; ein weiterer Klick auf Anlegen genügt.
- Der Abschlussbeleg schützt die Periode. Alle Konten mit Saldo werden per Gegenbuchung abgeschlossen; stehen in Klasse 6 oder 7 noch Salden, warnt Noyax. Ist der Abschlussbeleg erstellt, können in dieser Periode keine Belege mehr hinzugefügt oder geändert werden. Ist eine Korrektur nötig, löschen Sie den Abschlussbeleg, und die Periode ist wieder offen.
- Die neue Periode öffnet in einem Fenster. Nach dem Abschluss erhält der Systemadministrator ein Fenster für die neue Periode: Eine neue Periode wird angelegt oder die vorhandene nächste gewählt, Kontenrahmen, Kontenverknüpfungen und Verrechnungen werden kopiert, und der Eröffnungsbeleg wird mit den Salden der abgeschlossenen Periode erstellt.
- Berichte bleiben auch nach dem Abschluss lesbar. Summen- und Saldenliste und Kontoblatt lassen den Abschlussbeleg standardmäßig weg, sodass Sie die Salden der Periode auch nach dem Abschluss sehen.
Den Jahresüberschuss oder -fehlbetrag auf 692 übertragen Sie mit einem Umbuchungsbeleg auf 590 oder 591. Die Summen- und Saldenliste und das Kontoblatt des Jahres zur Kontrolle der Buchungen finden Sie an derselben Stelle.
Testen Sie Noyax 14 Tage kostenlos und machen Sie Ihren nächsten Periodenabschluss auf dieser Seite.
Das Wichtigste in Kürze
- Der Periodenabschluss folgt einer festen Reihenfolge: Vorbereitung, Bewertung, Verrechnung, Abschluss der Erfolgskonten, Steuer und Jahresüberschuss, endgültige Saldenliste, Abschluss und Eröffnung.
- Abschlussbuchungen wie Wareneinsatz, Abschreibungen, Kursdifferenzen und Rückstellungen müssen vor dem Abschluss der Erfolgskonten gebucht werden.
- Die Konten der Klasse 7 werden über die Verrechnungskonten in Klasse 6 übertragen, die Konten der Klasse 6 auf 690 abgeschlossen. Der Saldo von 690 ist der Gewinn vor Steuern.
- Die Steuerrückstellung wird auf 691 gebildet; 690 und 691 werden auf 692 abgeschlossen; der Jahresüberschuss geht auf 590, der Jahresfehlbetrag auf 591.
- Die Abschlussbuchung stellt die Bestandskonten auf null, die Eröffnungsbuchung beginnt das neue Jahr mit denselben Salden.
Häufig gestellte Fragen
Wann wird der Periodenabschluss gemacht?
Die Buchungen tragen das Datum des letzten Tages der Periode, bei den meisten Unternehmen den 31. Dezember. Vorbereitungen wie Inventur und Abstimmung beginnen zum Jahresende, der Großteil der Buchungen wird aber in den ersten Monaten des neuen Jahres vor der Jahressteuererklärung abgeschlossen.
Was ist der Unterschied zwischen Abschluss- und Eröffnungsbuchung?
Die Abschlussbuchung ist die letzte Buchung des Jahres und stellt die Salden der Bestandskonten per Gegenbuchung auf null. Die Eröffnungsbuchung ist die erste Buchung des neuen Jahres und eröffnet dieselben Salden wieder. Die eine ist genau die Umkehr der anderen.
Was ist der Unterschied zwischen den Konten 690 und 692?
Auf 690 Periodenergebnis werden die Ertrags- und Aufwandskonten abgeschlossen; es zeigt den Gewinn vor Steuern. Auf 692 Periodenergebnis nach Steuern werden 690 und die Steuerrückstellung auf 691 abgeschlossen; es zeigt den Jahresüberschuss nach Steuern.
Was passiert, wenn in Klasse 7 Salden stehen bleiben?
Nicht verrechnete Aufwendungen gelangen nicht in die Gewinn- und Verlustrechnung, der Gewinn wirkt höher, als er ist. Wird die Abschlussbuchung erstellt, gehen diese Salden auch in die Eröffnung des neuen Jahres über. Prüfen Sie vor dem Abschluss, ob alle Konten der Klasse 7 verrechnet sind.
Kann man nach der Abschlussbuchung noch korrigieren?
Ja, aber zuerst wird die Abschlussbuchung zurückgenommen, die Korrektur gebucht und die Abschlussbuchungen werden neu erstellt. In Noyax öffnen Sie die Periode wieder, indem Sie den Abschlussbeleg löschen. Wurde die Periode unter Einstellungen geschlossen, lässt sich der Abschlussbeleg nicht löschen. Für Korrekturen nach dem endgültigen Abschluss Ihrer Bücher wenden Sie sich an Ihren Steuerberater.


