
 English
 Deutsch
Dönem Sonu Kapanış İşlemleri Adım Adım: Yıl Sonunda Muhasebede Neler Yapılır?
Yıl sonunda defterler nasıl kapatılır? Sayım ve mutabakattan değerleme kayıtlarına, maliyet yansıtmadan kapanış ve açılış fişine kadar dönem sonu işlemlerini sırasıyla ve tek bir örnekle anlatıyoruz.
Dönem Sonu Kapanış İşlemleri Nedir?
Yıl boyunca kestiğiniz faturalar, ödemeler ve tahsilatlar muhasebe kayıtlarına dönüşür. Ama yılın son günü defterleri kapatmak için bu kayıtlar yetmez. Stokların sayılması, amortismanın ayrılması, dövizli hesapların değerlenmesi, giderlerin ve gelirlerin kapatılıp dönemin kârının bulunması, sonra da defterlerin kapatılıp yeni yılın açılması gerekir.
Bu işlerin hepsine dönem sonu kapanış işlemleri denir. Türkiye’de hesap dönemi çoğu işletme için takvim yılıdır. Bu yüzden bu işlemlere “yıl sonu kapanışı” da denir.
Dönem sonunda sıra önemlidir. Her adım bir öncekinin sonucunu kullanır: değerleme kayıtları yapılmadan kâr doğru bulunamaz, kâr bulunmadan vergi karşılığı ayrılamaz, kapanış fişinden sonra da o yıla kayıt girilmez. Adımları şu sırayla anlatıyoruz:
| Adım | Ne yapılır? | Örnek hesaplar |
|---|---|---|
| 1. Hazırlık ve mutabakat | Kayıtlar tamamlanır, kasa, banka ve cariler kontrol edilir. | 100, 102, 120, 320 |
| 2. Envanter ve değerleme | Stok sayılır, amortisman, kur farkı ve karşılıklar kaydedilir. | 153, 257, 646, 656 |
| 3. Maliyet yansıtma | 7 grubundaki giderler gelir tablosuna aktarılır. | 770, 771, 632 |
| 4. Gelir tablosunu kapatma | Gelir ve gider hesapları dönem kârına kapatılır. | 600, 621, 632, 690 |
| 5. Vergi ve net kâr | Vergi karşılığı ayrılır, net kâr bilançoya aktarılır. | 691, 370, 692, 590 |
| 6. Mizan ve mali tablolar | Kesin mizan, bilanço ve gelir tablosu çıkarılır. | Bütün hesaplar |
| 7. Kapanış fişi | Bilanço hesapları ters kayıtla sıfırlanır. | 1–5 grupları |
| 8. Açılış fişi | Yeni yıl aynı bakiyelerle açılır. | 1–5 grupları |
Yazı boyunca aynı örneği kullanıyoruz: bir yılda 1.000.000 TL satış yapmış bir ticaret şirketi.
1. Adım: Kayıtları Tamamlayın, Mutabakat Yapın
Kapanışın sağlıklı olması, yıl içindeki kayıtların eksiksiz olmasına bağlıdır. İlk iş, kontrol edilecekleri tek tek gözden geçirmektir:
- Eksik kayıt kalmasın. Yılın bütün alış ve satış faturaları, masraflar, banka ve kasa hareketleri işlenmiş ve muhasebeleştirilmiş olmalı.
- Kasayı sayın. 100 Kasa hesabının bakiyesi kasadaki parayla tutmalı. Kasa hesabı alacak bakiyesi vermez; veriyorsa bir kayıt hatalıdır.
- Bankaları karşılaştırın. 102 Bankalar hesabındaki her banka hesabının bakiyesini yıl sonu ekstresiyle karşılaştırın.
- Carilerle mutabakat yapın. Müşteri ve tedarikçilerinizle yıl sonu bakiyelerinde anlaşın. Farklar genellikle işlenmemiş bir fatura ya da ödemeden çıkar.
- KDV’yi kapatın. Aralık ayının KDV kaydında 391 Hesaplanan KDV, 191 İndirilecek KDV ile mahsup edilir. Fark ödenecekse 360 Ödenecek vergi ve fonlar, devrediyorsa 190 Devreden KDV hesabına aktarılır.
- Ters bakiyeleri inceleyin. Borç bakiyesi veren bir satıcı hesabı ya da alacak bakiyesi veren bir alıcı hesabı, çoğu zaman yanlış hesaba yapılmış bir kaydı gösterir. Bunları mizanda kolayca görebilirsiniz.
2. Adım: Envanter ve Değerleme Kayıtlarını Yapın
Bu adımda varlıklarınız ve borçlarınız yıl sonundaki gerçek değerlerine getirilir. Hangi kayıtların gerektiği işletmeden işletmeye değişir. En sık karşılaşılanlar şunlardır:
- Stok sayımı ve satılan malın maliyeti. Stoklarınızı sayıp değerleyin. Aralıklı envanter yönteminde satılan malın maliyeti dönem sonunda bulunur: Dönem başı stok + Dönem içi alışlar – Dönem sonu stok. Örneğimizde 150.000 + 750.000 – 200.000 = 700.000 TL. Kayıt: 621 Satılan ticari mallar maliyeti borç, 153 Ticari mallar alacak, 700.000 TL. Maliyeti her satışta kaydeden işletmeler ise yalnızca sayım farklarını düzeltir.
- Amortisman. Duran varlıkların yıllık amortismanı ayrılır. Gider, varlığın kullanıldığı yere göre 7 grubundaki bir gider hesabına (yönetimde kullanılan bir taşıt için 770 Genel yönetim giderleri gibi), karşılığı 257 Birikmiş amortismanlar hesabına yazılır.
- Kur değerlemesi. Yabancı para cinsinden kasa, banka, alacak ve borçlar yıl sonu değerleme kuruyla değerlenir. Gelir İdaresi bu kurları her yıl sonunda duyurur. Kur artışı alacaklarda 646 Kambiyo kârları, borçlarda 656 Kambiyo zararları hesabına yazılır.
- Şüpheli alacaklar. Dava ya da icra takibi aşamasındaki teminatsız alacaklar 128 Şüpheli ticari alacaklar hesabına aktarılır. Bunlar için 654 Karşılık giderleri borç, 129 Şüpheli ticari alacaklar karşılığı alacak kaydıyla karşılık ayrılır.
- Reeskont. Senetli alacak ve borçlarınız varsa, vadeye kalan sürenin faizi düşülerek bugünkü değerlerine getirilebilir. Vergi mevzuatında isteğe bağlıdır. Ancak alacak senetlerine reeskont uygulayan, borç senetlerine de uygulamalıdır.
- Dönemsellik. Gelecek yıla ait peşin ödenmiş giderler 180 Gelecek aylara ait giderler hesabına alınır. Bu yıla ait olup faturası henüz gelmemiş giderler 381 Gider tahakkukları hesabıyla bu yıla yazılır.
Mevzuatın o yıl için öngördüğü özel işlemler de bu aşamada yapılır. Enflasyon düzeltmesi buna örnektir. Hangisinin sizin için geçerli olduğunu mali müşavirinizle kontrol edin.
3. Adım: Maliyet Hesaplarını Yansıtın
Giderlerini 7 grubu hesaplarda izleyen işletmelerde, yıl boyunca biriken bu giderler dönem sonunda gelir tablosuna taşınır. 7/A seçeneğinde her gider hesabının bir yansıtma hesabı vardır. Örneğin 770 Genel yönetim giderleri, 771 Genel yönetim giderleri yansıtma hesabı ile kapanır ve tutar 632 Genel yönetim giderleri hesabına aktarılır.
Örneğimizde yıl boyunca 770 hesabında 100.000 TL gider birikmiş olsun:
| Kayıt | Hesap | Borç | Alacak |
|---|---|---|---|
| Yansıtma | 771 Genel yönetim giderleri yansıtma hesabı | 100.000 | |
| Yansıtma | 770 Genel yönetim giderleri | 100.000 | |
| Gelir tablosuna aktarma | 632 Genel yönetim giderleri | 100.000 | |
| Gelir tablosuna aktarma | 771 Genel yönetim giderleri yansıtma hesabı | 100.000 |
Üretim yapan işletmelerde ilk madde, işçilik ve genel üretim giderleri (710, 720, 730) önce kendi yansıtma hesaplarıyla 151 Yarı mamuller hesabına aktarılır, yani üretim maliyetine girer. 7/B seçeneğinde giderler 790–797 hesaplarında çeşitlerine göre toplanır ve 798 Gider çeşitleri yansıtma hesabıyla gelir tablosuna aktarılır.
Bu adımın sonunda 7 grubu hesaplarında bakiye kalmamalıdır.
4. Adım: Gelir Tablosu Hesaplarını 690’a Kapatın
Gelir hesapları alacak bakiyesi verir ve borç kaydıyla kapanır. Gider ve maliyet hesapları ise borç bakiyesi verir ve alacak kaydıyla kapanır. İkisinin de karşı hesabı 690 Dönem kârı veya zararıdır.
Örneğimizde 600 Yurt içi satışlar hesabında 1.000.000 TL alacak, 621 Satılan ticari mallar maliyeti hesabında 700.000 TL borç, 632 Genel yönetim giderleri hesabında 100.000 TL borç bakiye var:
| Kayıt | Hesap | Borç | Alacak |
|---|---|---|---|
| Gelirlerin kapatılması | 600 Yurt içi satışlar | 1.000.000 | |
| Gelirlerin kapatılması | 690 Dönem kârı veya zararı | 1.000.000 | |
| Giderlerin kapatılması | 690 Dönem kârı veya zararı | 800.000 | |
| Giderlerin kapatılması | 621 Satılan ticari mallar maliyeti | 700.000 | |
| Giderlerin kapatılması | 632 Genel yönetim giderleri | 100.000 |
Kayıttan sonra 690 hesabı 200.000 TL alacak bakiyesi verir. Bu, dönemin vergi öncesi kârıdır. 690 borç bakiyesi verseydi dönem zararla kapanmış olurdu.
5. Adım: Vergi Karşılığını Ayırın, Net Kârı Bulun
Kurumlar vergisi ticari kâr üzerinden değil, mali kâr üzerinden hesaplanır. Mali kâr, ticari kâra kanunen kabul edilmeyen giderler eklenip istisna ve indirimler düşülerek bulunur. Örneğimizde hesaplanan vergi karşılığı 50.000 TL olsun:
| Kayıt | Hesap | Borç | Alacak |
|---|---|---|---|
| Vergi karşılığı | 691 Dönem kârı vergi ve diğer yasal yükümlülük karşılıkları | 50.000 | |
| Vergi karşılığı | 370 Dönem kârı vergi ve diğer yasal yükümlülük karşılıkları | 50.000 | |
| Kârın aktarılması | 690 Dönem kârı veya zararı | 200.000 | |
| Kârın aktarılması | 692 Dönem net kârı veya zararı | 200.000 | |
| Vergi karşılığının aktarılması | 692 Dönem net kârı veya zararı | 50.000 | |
| Vergi karşılığının aktarılması | 691 Dönem kârı vergi ve diğer yasal yükümlülük karşılıkları | 50.000 | |
| Net kârın bilançoya aktarılması | 692 Dönem net kârı veya zararı | 150.000 | |
| Net kârın bilançoya aktarılması | 590 Dönem net kârı | 150.000 |
Sonuçta dönemin net kârı 150.000 TL’dir ve bilançoda 590 Dönem net kârı hesabında görünür. Zarar edilen yılda net zarar 591 Dönem net zararı hesabına aktarılır.
Yıl içinde ödediğiniz geçici vergiler 193 Peşin ödenen vergiler ve fonlar hesabındadır. Dönem sonunda 371 Dönem kârının peşin ödenen vergi ve diğer yükümlülükleri hesabına aktarılarak 370’teki karşılıktan mahsup edilir.
6. Adım: Kesin Mizanı ve Mali Tabloları Çıkarın
Kapanış fişinden önce son bir mizan alın. Bu kesin mizanda:
- Borç ve alacak toplamları birbirine eşit olmalı.
- 6 ve 7 grubu hesaplarında bakiye kalmamalı. Hepsi 690 ve 692 üzerinden kapanmış olmalı.
- Kasa, banka ve cari bakiyeleri, 1. adımdaki sayım ve mutabakatlarla tutmalı.
Bilanço 1–5 grubu hesapların yıl sonu bakiyelerinden hazırlanır. Gelir tablosu ise 6 grubu hesapların kapatma kayıtlarından önceki tutarlarından çıkar. Yıllık gelir ya da kurumlar vergisi beyannamesi bu tablolara dayanır.
7. Adım: Kapanış Fişini Kesin
Kapanış fişi yılın son kaydıdır. Bilanço hesaplarının bakiyeleri ters kayıtla sıfırlanır: borç bakiyesi veren hesaplar alacaklandırılır, alacak bakiyesi veren hesaplar borçlandırılır. 257 Birikmiş amortismanlar gibi düzenleyici hesaplar da bakiyelerinin tersiyle kapanır. Kapanış fişinden sonra o yıla kayıt girilmez.
Örnek işletmemizin yıl sonu bakiyeleri ve kapanış ile açılış fişlerinde aldıkları kayıt:
| Hesap | Yıl sonu bakiyesi | Kapanış fişinde (31 Aralık) | Açılış fişinde (1 Ocak) |
|---|---|---|---|
| 100 Kasa | 20.000 borç | 20.000 alacak | 20.000 borç |
| 102 Bankalar | 330.000 borç | 330.000 alacak | 330.000 borç |
| 120 Alıcılar | 250.000 borç | 250.000 alacak | 250.000 borç |
| 153 Ticari mallar | 200.000 borç | 200.000 alacak | 200.000 borç |
| 320 Satıcılar | 300.000 alacak | 300.000 borç | 300.000 alacak |
| 370 Dönem kârı vergi ve diğer yasal yükümlülük karşılıkları | 50.000 alacak | 50.000 borç | 50.000 alacak |
| 500 Sermaye | 300.000 alacak | 300.000 borç | 300.000 alacak |
| 590 Dönem net kârı | 150.000 alacak | 150.000 borç | 150.000 alacak |
İki fişte de borç ve alacak toplamı 800.000 TL’dir. 153 Ticari mallar hesabındaki 200.000 TL, 2. adımda saydığımız dönem sonu stokudur.
8. Adım: Yeni Yılı Açılış Fişiyle Açın
Açılış fişi yeni yılın ilk kaydıdır ve kapanış fişinin tam tersidir. Bilanço hesapları geçen yılın kapanış bakiyeleriyle açılır. 6 ve 7 grubu hesapları yeni yıla sıfırdan başlar.
Geçen yılın kârı yeni yılda 590 hesabında durur. Kâr dağıtımı kararından sonra yedeklere ayrılır, ortaklara dağıtılır ya da 570 Geçmiş yıllar kârları hesabına aktarılır.
Sık Yapılan Hatalar
- Sırayı bozmak. Amortisman ya da kur farkı gibi bir değerleme kaydı, gelir ve gider hesapları kapatıldıktan sonra girilirse kâr eksik ya da fazla bulunur. Kapatma kayıtlarını yeniden yapmanız gerekir.
- 7 grubunda bakiye bırakmak. Yansıtılmamış gider gelir tablosuna girmez ve kapanışta yeni yıla taşınır.
- Saymadan maliyet hesaplamak. Satılan malın maliyeti dönem sonu stokuna bağlıdır. Tahmini stok, kârı da tahmini yapar.
- Kasa ve cari farklarını sonraya bırakmak. Kapanıştan sonra bulunan fark, kapanışın geri alınmasını gerektirir.
- Kapanıştan sonra o yıla kayıt girmek. Kapanış fişinden sonra girilen bir kayıt bilançoyu ve açılış fişini bozar.
Noyax’ta Dönem Sonu İşlemleri
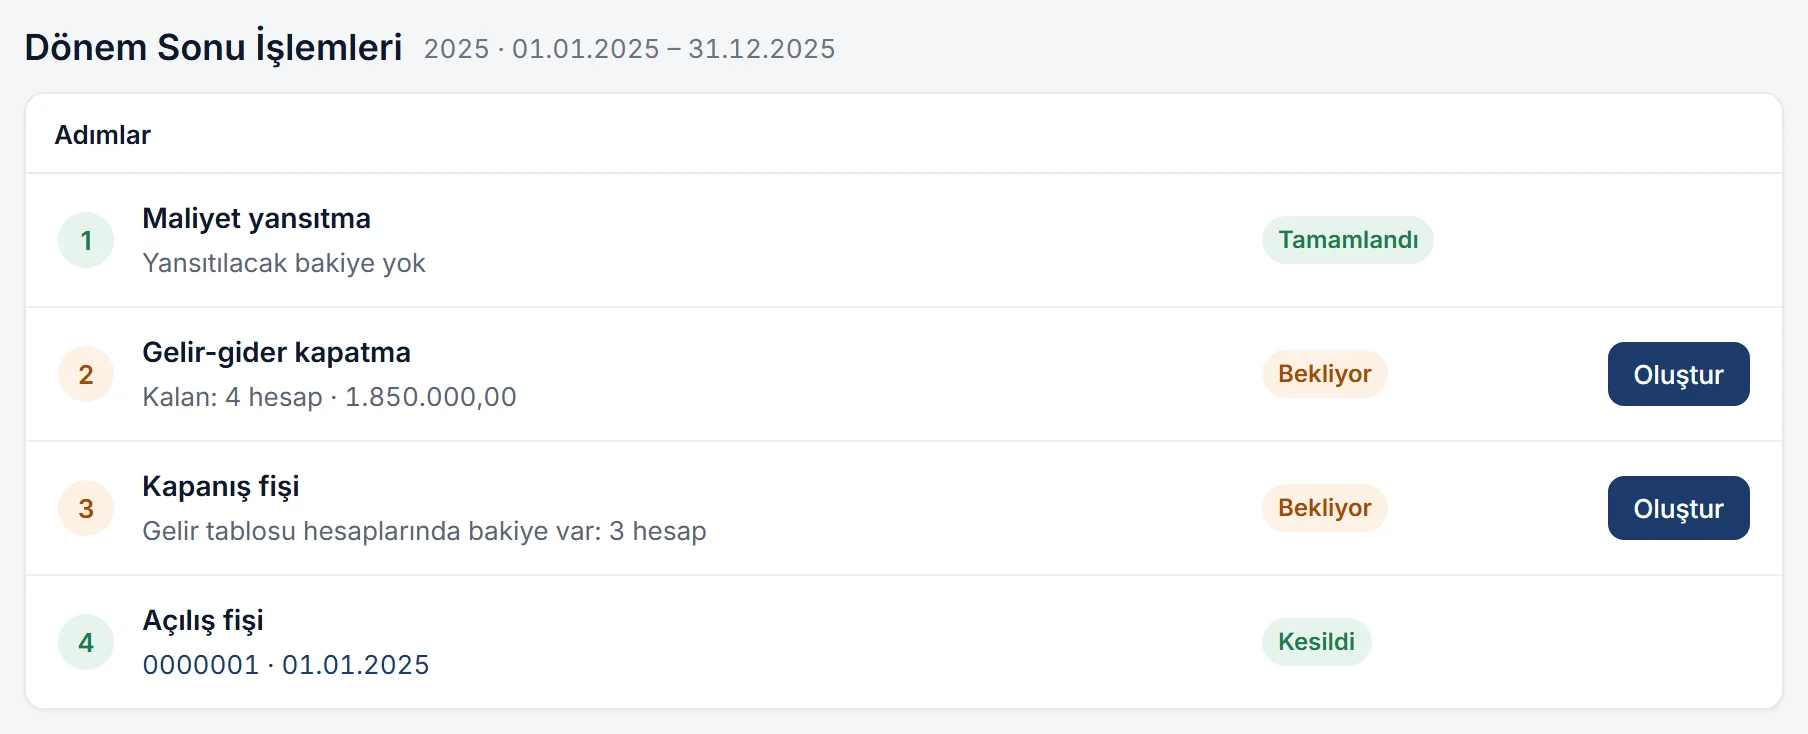
Noyax’ın genel muhasebe bölümünde yansıtma, gelir-gider kapatma, kapanış ve açılış kayıtlarını elle yazmanız gerekmez. Muhasebe › Dönem sonu işlemleri ekranı dört adımı sırasıyla gösterir: Maliyet yansıtma, Gelir-gider kapatma, Kapanış fişi ve Açılış fişi. Her adımın yanında durumu yazar: kalan hesap sayısı ve tutarıyla Bekliyor, Tamamlandı ya da fiş numarasıyla Kesildi.
- Yansıtmalar tanımlıdır. Hangi hesabın nereye kapanacağı Tanımlamalar › Muhasebe altındaki Maliyet yansıtma ve Gelir-gider yansıtma ekranlarındadır. Varsayılan hesap planıyla 7/A ve 7/B yansıtmaları, 6 grubunun 690’a, 690 ile 691’in 692’ye kapatılması hazır gelir; dilediğiniz gibi değiştirebilirsiniz.
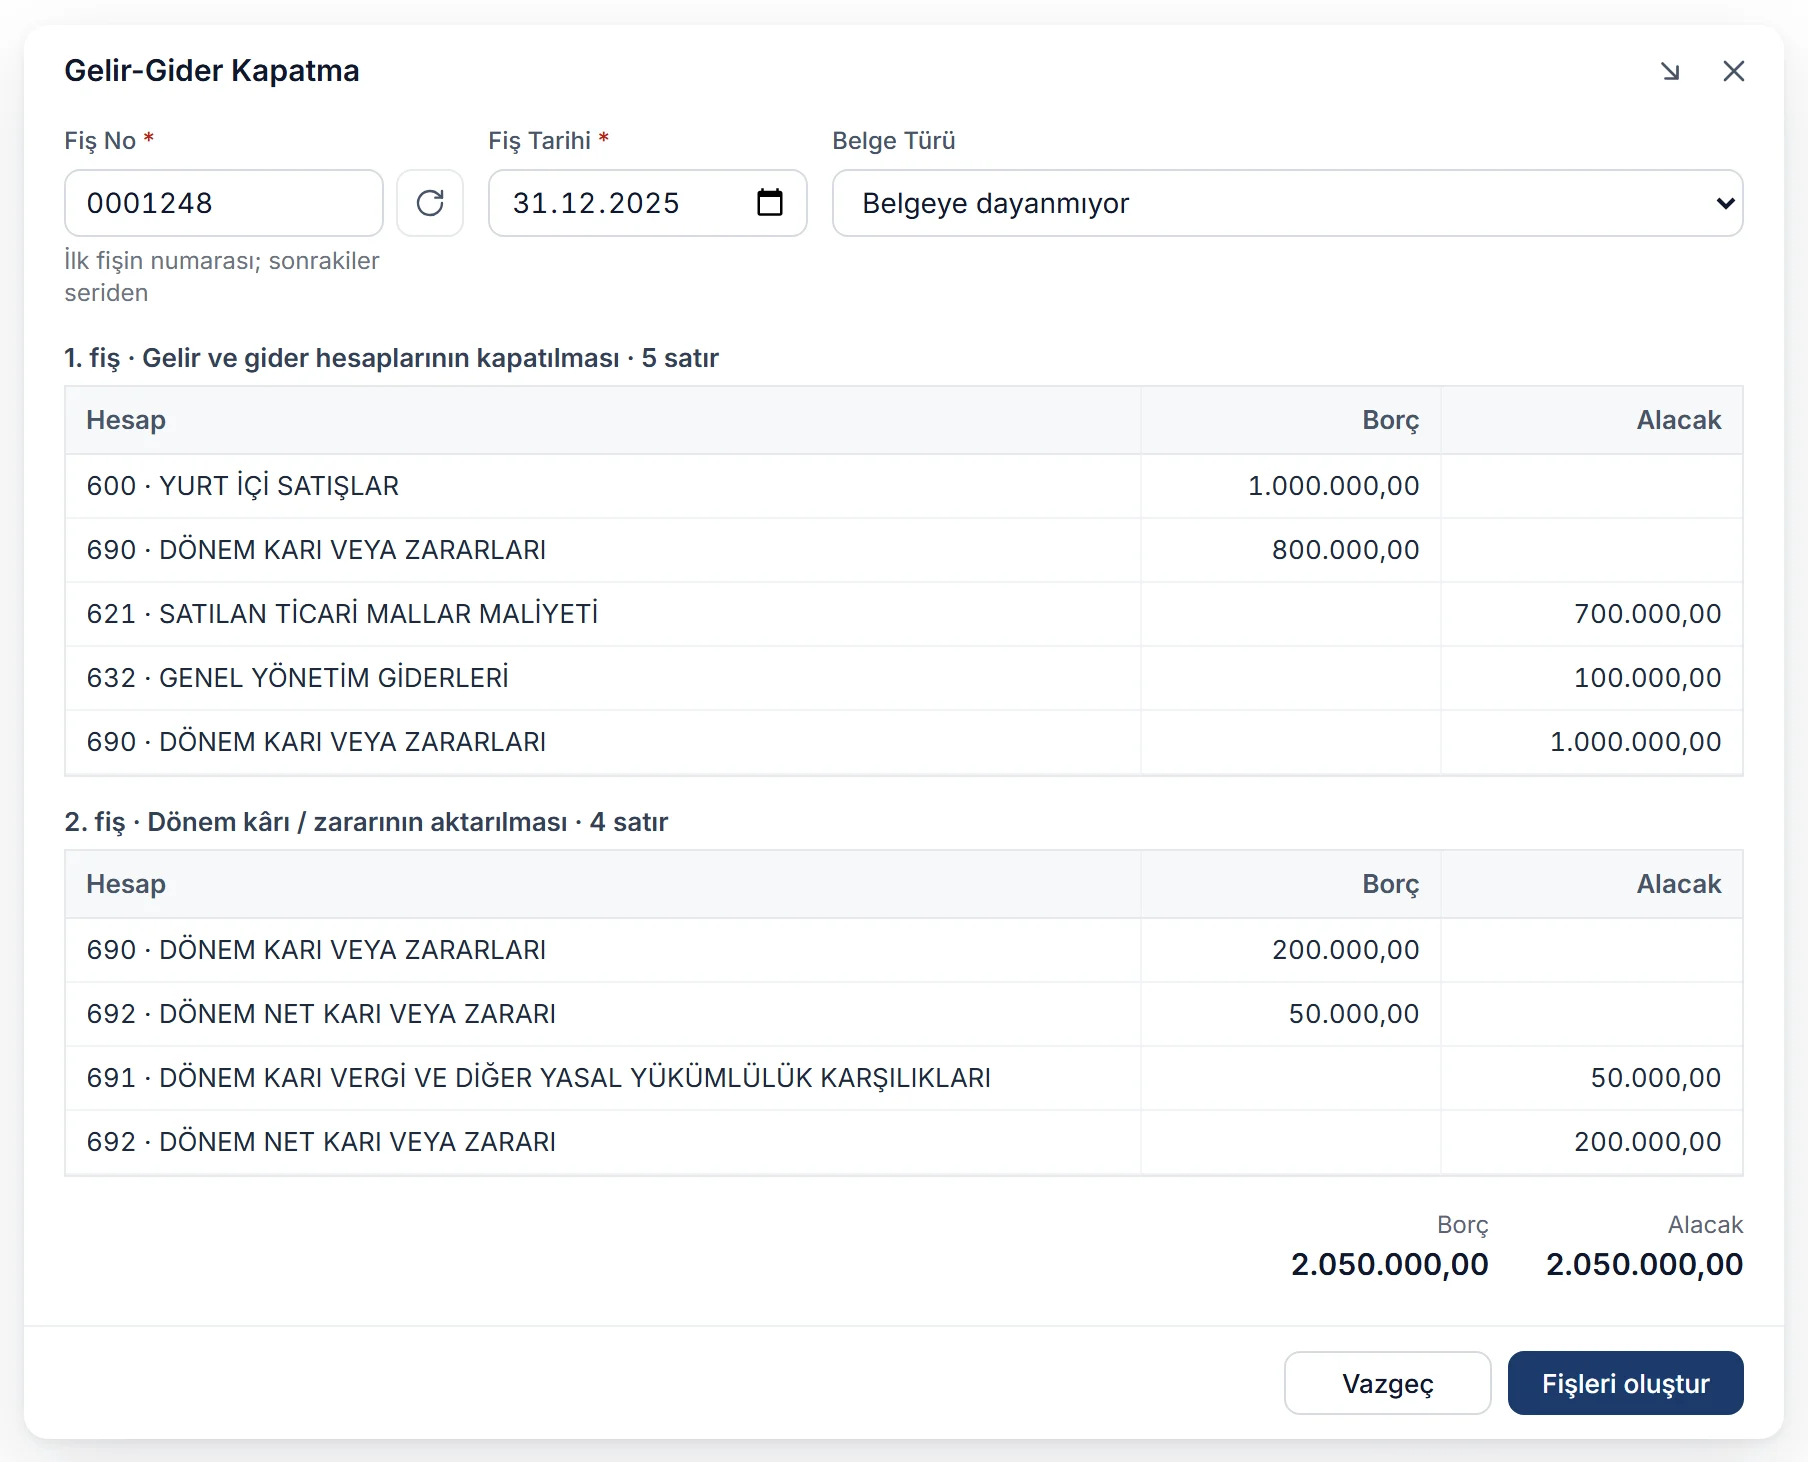
- Önce görürsünüz. Oluştur önce bir önizleme açar: oluşacak fişler hesap, borç ve alacakla listelenir, fiş tarihi olarak dönem sonu önerilir. Onaylamadan hiçbir şey yazılmaz.
- Vergi karşılığı. 691 ve 370 kaydını gelir-gider kapatmadan önce girerseniz 691 de aynı işlemde 692’ye aktarılır. Sonra girerseniz adım yeniden Bekliyor olur; Oluştur’a bir kez daha basmanız yeter.
- Kapanış fişi dönemi korur. Bakiyeli bütün hesaplar ters kayıtla kapanır. 6 ya da 7 grubunda bakiye kalmışsa Noyax uyarır. Kapanış fişi kesildikten sonra o dönemde fiş eklenmez ve değiştirilmez. Bir düzeltme gerekirse kapanış fişini silersiniz, dönem yeniden açılır.
- Yeni dönem tek pencerede açılır. Kapanıştan sonra sistem yöneticisine yeni dönem penceresi açılır: yeni dönem açılır ya da varsa sonraki döneme geçilir, hesap planı, muhasebe bağlantıları ve yansıtmalar kopyalanır, açılış fişi kapanan dönemin bakiyeleriyle kesilir.
- Raporlar kapanıştan sonra da okunur. Mizan ve muavin varsayılan olarak kapanış fişini saymaz. Kapanıştan sonra da dönemin bakiyelerini görürsünüz.
692’deki net kârı ya da zararı 590 veya 591’e bir mahsup fişiyle aktarabilirsiniz. Kayıtları kontrol etmek için yılın mizanı ve muavini de aynı yerdedir.
Noyax’ı 14 gün ücretsiz deneyin ve dönem sonunu bir de bu ekranla yapın.
Temel Çıkarımlar
- Dönem sonu işlemleri belli bir sırayla yapılır: hazırlık, değerleme, yansıtma, gelir-gider kapatma, vergi ve net kâr, kesin mizan, kapanış ve açılış.
- Satılan malın maliyeti, amortisman, kur farkı ve karşılıklar gibi değerleme kayıtları kapatma kayıtlarından önce yapılmalıdır.
- 7 grubu hesaplar yansıtma hesaplarıyla 6 grubuna, 6 grubu hesaplar 690’a kapanır. 690’ın bakiyesi vergi öncesi kârdır.
- Vergi karşılığı 691’e ayrılır; 690 ve 691, 692’ye kapanır; net kâr 590’a, net zarar 591’e aktarılır.
- Kapanış fişi bilanço hesaplarını sıfırlar, açılış fişi yeni yılı aynı bakiyelerle başlatır.
Sıkça Sorulan Sorular
Dönem sonu işlemleri ne zaman yapılır?
Kayıtlar hesap döneminin son günü, çoğu işletme için 31 Aralık tarihiyle yapılır. Sayım ve mutabakat gibi hazırlıklar yıl sonunda başlar. Kayıtların büyük kısmı ise yeni yılın ilk aylarında, yıllık beyannameden önce tamamlanır.
Kapanış fişi ile açılış fişi arasındaki fark nedir?
Kapanış fişi yılın son kaydıdır ve bilanço hesaplarının bakiyelerini ters kayıtla sıfırlar. Açılış fişi yeni yılın ilk kaydıdır ve aynı bakiyeleri yeniden açar. İkisi birbirinin tam tersidir.
690 ile 692 hesapları arasındaki fark nedir?
690 Dönem kârı veya zararı, gelir ve gider hesaplarının kapatıldığı hesaptır ve vergi öncesi kârı gösterir. 692 Dönem net kârı veya zararı ise 690 ile 691’deki vergi karşılığının kapatıldığı hesaptır ve vergi sonrası net kârı gösterir.
7 grubunda bakiye kalırsa ne olur?
Yansıtılmamış giderler gelir tablosuna girmez, kâr olduğundan yüksek görünür. Kapanış fişi kesilirse bu bakiyeler yeni yılın açılışına da taşınır. Kapanıştan önce bütün 7 grubu hesapların yansıtıldığını kontrol edin.
Kapanış fişi kesildikten sonra düzeltme yapılabilir mi?
Yapılabilir, ama önce kapanış kaydı geri alınır, düzeltme girilir ve kapatma kayıtları yeniden yapılır. Noyax’ta kapanış fişini sildiğinizde dönem yeniden açılır. Dönem Ayarlar’dan kapatıldıysa kapanış fişi silinmez. Defterleriniz kesinleştikten sonraki düzeltmeler için mali müşavirinize danışın.


